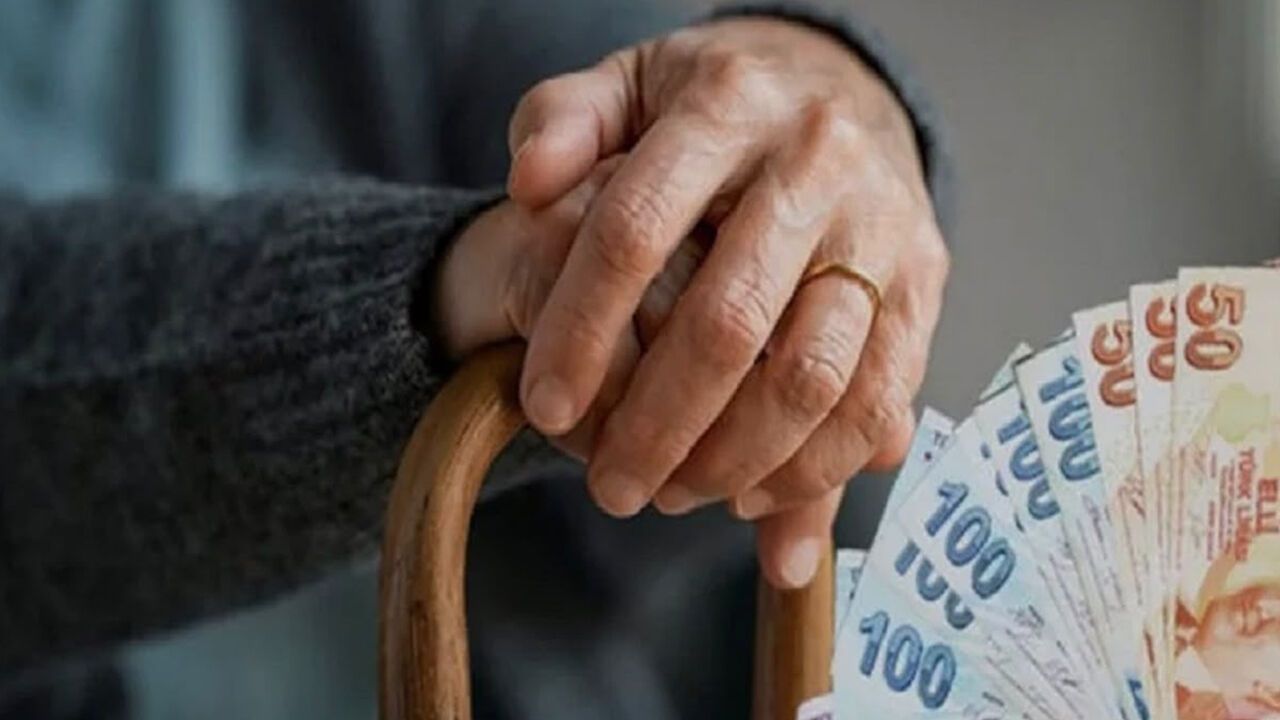

Ev sahibi olan emeklilerin emlak vergisi yükümlülüğü, yalnızca emekli aylığı alıp almamalarına göre belirlenmiyor. Konutun büyüklüğü, kişinin başka bir taşınmazının bulunup bulunmadığı, çalışma durumu ve elde edilen ek gelirler birlikte değerlendiriliyor. Bu nedenle tek evi bulunan her emeklinin otomatik olarak vergi muafiyeti kazandığı düşünülmemeli. Sıfır oranlı uygulamadan yararlanmak isteyenlerin ilgili koşulları taşıması ve belediyeye başvurması gerekiyor.
Emekliler için 200 metrekare sınırı nasıl uygulanıyor?
Emlak Vergisi Kanunu’nun 8’inci maddesi kapsamında uygulanan indirimli bina vergisi oranı, Türkiye sınırları içerisinde brüt yüzölçümü 200 metrekareyi geçmeyen tek meskeni bulunan belirli grupları kapsıyor. Emekliler de bu gruplar arasında yer alıyor. Buradaki temel ölçüt, kişinin sahip olduğu konutun toplam brüt alanının 200 metrekareyi aşmaması. Dolayısıyla evin net kullanım alanı değil, brüt yüzölçümü dikkate alınıyor.
Birden fazla konut sahibi olan emekliler, yalnızca bir evde ikamet ettiklerini belirterek diğer taşınmazları yok saydıramıyor. Muafiyetin temelinde tek mesken şartı bulunuyor. Miras yoluyla edinilmiş veya hisseli tapuyla sahip olunan başka bir konutun bulunması da değerlendirmeyi etkileyebiliyor. Hisseli mülkiyette ise konutun tamamının brüt alanı önem taşıyor. Örneğin 240 metrekarelik bir evde küçük bir hisseye sahip olmak, taşınmazı 200 metrekare sınırının altında göstermiyor.
330 bin TL ek gelir sınırı kimleri ilgilendiriyor?
2026 yılı için gündeme gelen 330 bin TL sınırı, emekli aylığı dışında elde edilen belirli gelirlerin değerlendirilmesinde önem taşıyor. Mevduat faizi, temettü ve benzeri menkul sermaye iratları bu kapsamda ele alınıyor. Belirtilen tutarı aşan gelir elde eden emekliler, ilgili gelir koşulunu karşılamadıkları için sıfır oranlı uygulamadan yararlanamıyor. Bu değerlendirmede yalnızca konut sahibi olmak yeterli kabul edilmiyor.
Emekli aylığı dışında ücret, ticari kazanç veya serbest meslek geliri gibi başka kazançların bulunması da muafiyet hakkını etkileyebiliyor. Emeklilik sonrasında çalışmaya devam eden kişilerin durumları bu nedenle ayrıca inceleniyor. Yurt dışından emekli olanlar da söz konusu uygulamanın kapsamı dışında tutuluyor. Buna karşılık Türkiye’deki sosyal güvenlik kurumlarından emekli aylığı alan kişiler, diğer koşulları yerine getirdiklerinde indirimli vergi oranına başvurabiliyor.
Muafiyet için belediyeye başvuru gerekiyor
Sıfır oranlı emlak vergisi uygulaması, koşulları taşıyan herkes için kendiliğinden başlamıyor. Emeklilerin konutun bağlı bulunduğu ilçe belediyesine müracaat ederek indirimli bina vergisi uygulamasına ilişkin formu vermesi gerekiyor. Belediyeler başvuru sırasında emeklilik durumunu, taşınmaz bilgilerini ve çalışma koşullarını gösteren belgeler talep edebiliyor.
Emeklilik yılı da uygulamanın başlangıcını belirliyor. 2025 yılında emekli olanlar 2026’da, 2026 yılında emekli olanlar ise 2027’de muafiyet hakkından yararlanabiliyor. Bu nedenle başvuru yapılırken emeklilik tarihinin doğru bildirilmesi önem taşıyor. Şartları taşımayan emekliler ise diğer konut sahipleri gibi emlak vergisi yükümlülüğünü sürdürüyor.